特斯拉车贷利息能抵税吗?2026美国每年最高扣$10,000条件与算法
特斯拉车贷利息能抵税吗?2026美国每年最高扣$10,000条件与算法

能。2025 年到 2028 年这四个报税年度,用贷款买的美国总装新车,每年最多可以从联邦应税收入里扣掉 $10,000 的车贷利息,不逐项扣除也能用。目前在美国交付的 Model 3、Model Y 和 Cybertruck 基本都是加州 Fremont 或得州 Austin 总装,大多数情况下车本身是符合的,但收入超过 $100,000(夫妻合报 $200,000)会被逐步砍掉,特斯拉自家的低息贷款利息本来就少,真正能省的税往往只有一两百美元。
这篇把规则、算法和报税步骤按特斯拉车主的实际情况讲一遍。规则以 IRS 第 505 号税务专题和 2026 年 9 月发布的最终法规为准,数字都给了出处,你可以对着自己的贷款合同算。
先看结论(核对于 2026 年 10 月 16 日)
- 适用年度:2025 至 2028 纳税年度,每份报税表每年最多扣 $10,000 利息。
- 车要新车、美国总装、个人用途为主,贷款要在 2024 年 12 月 31 日之后发起并以这台车做抵押。
- 租赁(lease)的钱不算,二手车不算。
- 收入门槛:MAGI 超过 $100,000(合报 $200,000)后,每超 $1,000 扣除额减少 $200,单身到 $150,000、合报到 $250,000 归零。
- 按截至 10 月 5 日特斯拉官网的 1.99% APR,贷 $40,000 头一年利息约 $738,按 22% 税率算能省约 $162。
- 报税时填 Schedule 1-A,必须写上车辆 VIN。
📋 本文目录
这项车贷利息扣除到底是什么
以前美国个人买车的贷款利息属于“个人利息”,报税时一分钱都不能扣。2025 年 7 月通过的税改法案(One Big Beautiful Bill Act,IRS 现在的官方页面叫 Working Families Tax Cuts)在税法第 163(h) 条里开了一个口子:符合条件的乘用车贷款利息,不再算个人利息,可以扣除。
按 IRS 新闻页的说明,这项扣除有几个基本特点:
- 临时性——只覆盖 2025、2026、2027、2028 四个纳税年度,2029 年起如果国会不延长就自动消失。
- 每年上限——每份报税表每年最多 $10,000 利息。
- 不用逐项扣除——拿标准扣除额的人也能用,它是在标准扣除之外额外减的。
- 是扣除不是抵免——它减的是应税收入,不是直接减税款,省多少钱取决于你的边际税率。
很多人第一次看到“No Tax on Car Loan Interest”这个口号,以为车贷利息全部免税。实际上它和以前的电动车 $7,500 抵免完全是两回事。抵免是直接减税款,$7,500 就是 $7,500;扣除是从收入里减,$1,000 的扣除在 22% 税率档只值 $220。联邦 $7,500 新车抵免已经在 2025 年 9 月 30 日结束,这项利息扣除不能当作它的替代品来看,力度差得很远。
另外要分清:这是联邦层面的规定。各州个人所得税是否跟随联邦做同样扣除,每个州规定不一样,有的州直接跟联邦调整后收入走,有的州单独列明不跟。住在加州、纽约这类高税州的读者,州税这一块要单独查本州税务局的说明,不要默认也能扣。
哪些特斯拉符合:关键看“美国总装”
车辆这一关有三个硬条件:新车(原始使用从你开始)、总重评级(GVWR)低于 14,000 磅、最终总装在美国。乘用车、SUV、皮卡、厢式车和摩托车都算车型范围。
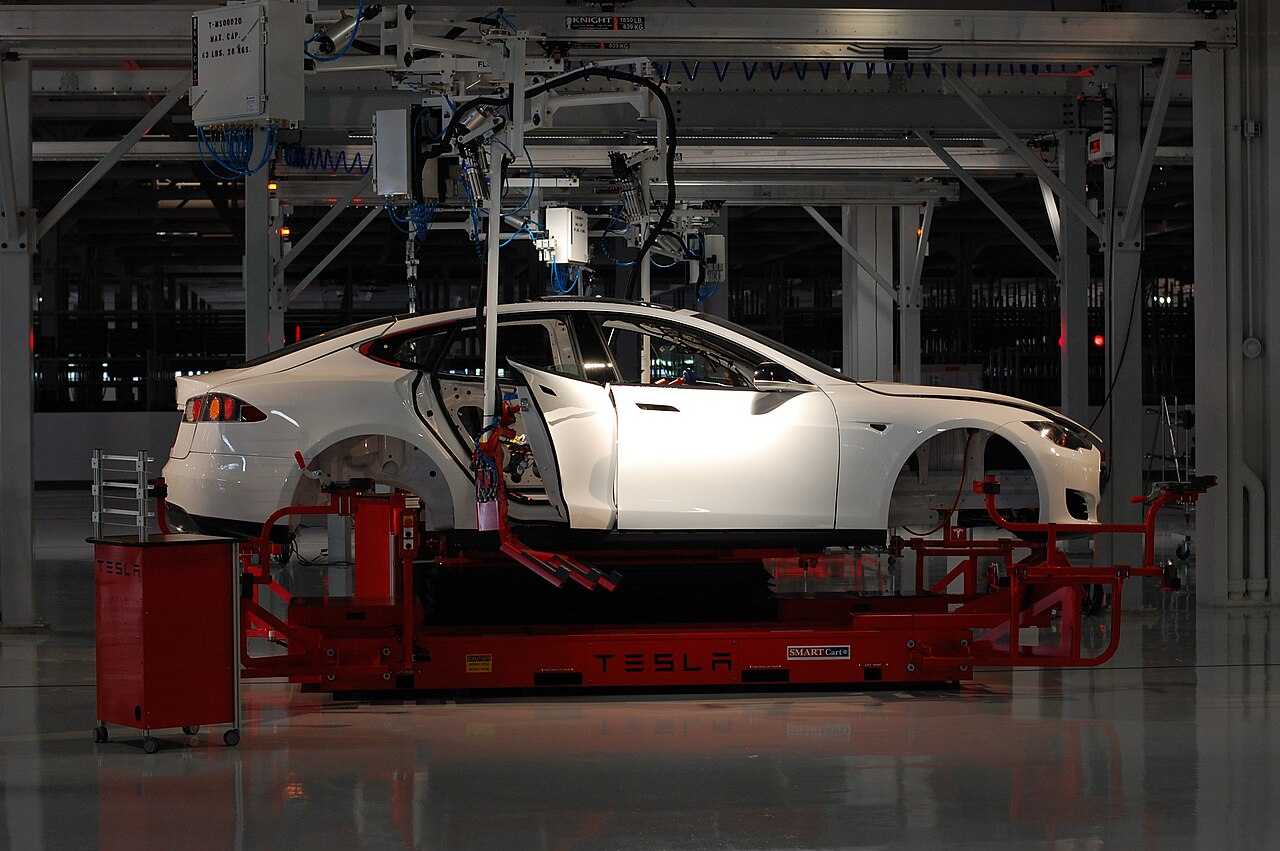
特斯拉在美国卖的车里,Model 3 在加州 Fremont 总装,Model Y 在 Fremont 和得州 Austin 两地总装,Cybertruck 在 Austin 总装。Model S 和 Model X 已经在 2026 年初停产,新车基本买不到了。所以从车型上讲,今天在美国下单交付的特斯拉,绝大多数都能过“美国总装”这一关。
但税法看的是你那一台车,不是品牌。IRS 明确说可以用两种方式确认:一是新车窗贴(Monroney 标签)上的 Final Assembly Point(最终总装地)那一行;二是把 VIN 输进 NHTSA 官方的 VIN 解码器,看 Plant 一栏写的是哪个工厂。特斯拉 VIN 的第 11 位是工厂代码,一般 F 是 Fremont,A 是 Austin,B 是柏林,C 是上海。前两个在美国,后两个不在。
特斯拉网上下单交付,很多车主拿到车时并没有认真看窗贴。最简单的办法是在 Tesla App 里或者车上“控制 → 软件”页面找到 VIN,复制到 NHTSA 解码器里查一下,十秒钟的事。报税时 VIN 本来就要填,提前查好顺手存下来。
加拿大读者可能会好奇自己的车算不算。加拿大交付的 Model Y 是柏林产、Model 3 是上海产,就算是美国总装的车,这项扣除也只对在美国报联邦税的人有意义。加拿大个人自用车的贷款利息一般不能抵税,只有用于生意的部分按 CRA 的营业用车规则处理,可以看我们之前写的自雇用车报税攻略。我自己的 Model Y 是 2022 年 1 月在加拿大官网下单、11 月在多伦多提车的,既不是 2025 年以后的贷款,也不在美国报税,这个扣除和我没有关系,下面的计算都是按美国车主的情况举例。
贷款本身要满足哪些条件
车符合了,贷款也要符合。按 IRS 第 505 号专题和最终法规,主要是这几条:
- 1. 贷款发起时间。债务必须是 2024 年 12 月 31 日之后产生的。2024 年或更早签的车贷,哪怕 2025 年还在还,利息也不能扣。
- 2. 用途是买这台车。贷款必须用来购买这台车,并且以这台车做第一顺位抵押(first lien)。用房屋净值贷款、信用卡、个人信用贷款买车,利息不算。
- 3. 个人用途为主。借款时预期个人使用超过一半。最终法规把这一条改成只在借款时判断一次,之后实际用途变化不影响。
- 4. 原始使用从你开始。也就是新车。二手车不行。
有几个特斯拉车主常碰到的边界情况,单独说一下。
租赁和租约到期买断
Lease 月供里的“利息”部分不能扣。租约到期后贷款买断这台车也不行,因为这时候车已经不是新车,原始使用是从租赁开始的。想租的读者可以先看全款、贷款、租赁三种方式的对比,这项扣除只对贷款买新车有用。
库存车和展示车
特斯拉官网库存里有“New”和“Used”两类。标为 Used 的二手车肯定不行。标为 New 的库存车、带少量里程的展示车,关键看两点:之前有没有登记到别人名下,以及你的贷款合同是不是按新车签的。TurboTax 对最终规则的解读是,经销商的试驾车、代步车只要没有在你之前被登记或过户,通常仍可算新车;最终法规的表述是需要贷款文件把车当新车处理。买展示车前,最好让交付顾问确认合同上的新旧车属性。
负资产置换
拿旧车置换,如果旧车还欠的钱比估价高,差额(负资产)滚进新贷款,这部分对应的利息不能扣。最终法规规定按比例分摊:比如车价部分 $36,000、负资产 $4,000,一共贷 $40,000,那只有 90% 的利息能扣。法规还规定首付先抵负资产,所以如果你多付 $4,000 首付把负资产盖掉,整笔贷款就都算合格。
再融资
原来那笔贷款本身合格,后来转去别的银行再融资,新贷款的利息一般仍然可以扣,但只限再融资时剩余本金对应的部分,额外借出来的钱不算。2024 年及更早的老贷款,再融资并不会把它变成合格贷款。想了解再融资本身值不值,可以看车贷再融资省钱攻略。
可以扣
- 2025 年起贷款买的美国总装新车(VIN 第 11 位 F 或 A)
- 以车做第一顺位抵押的车贷
- 合格贷款的再融资(限原剩余本金)
- 借款时预期个人使用过半,偶尔跑 Uber 也行
- 合同里一并融资的登记费、延保、GAP 等常见项目
不能扣
- Lease 租赁、租约到期买断
- 二手车
- 2024 年及以前发起的贷款
- 负资产滚入的部分
- 已作为生意费用扣除过的利息
- 非居民外国人(与美国生意无关时)
依据:IRS 第 505 号专题、T.D. 10054 最终法规及 TurboTax 对最终规则的整理。
收入门槛怎么算:$100,000 和 $200,000
这项扣除有收入限制,看的是修正后调整总收入(MAGI)。对大多数上班族来说,MAGI 和报税表上的调整后总收入(AGI)差不多。按税法第 163(h)(4) 条,规则是这样的:
- 单身、户主、夫妻分开报:MAGI 超过 $100,000 开始减。
- 夫妻合报:MAGI 超过 $200,000 开始减。
- 每超过 $1,000(不满 $1,000 也按 $1,000 算),可扣金额减少 $200。
注意减的是你本来能扣的那个数,也就是先把利息封顶在 $10,000,再从这个数里往下减。所以利息越少,越早被减完。如果你本来可以扣满 $10,000,单身要到 $150,000、合报要到 $250,000 才归零;如果你一年只付了 $2,620 利息,单身 MAGI 超过约 $113,000 就一分都扣不了了。
| 情况(一年利息 $2,620) | MAGI | 超出门槛 | 减少 | 最终可扣 |
|---|---|---|---|---|
| 单身 | $95,000 | $0 | $0 | $2,620 |
| 单身 | $105,000 | $5,000 | $1,000 | $1,620 |
| 单身 | $110,000 | $10,000 | $2,000 | $620 |
| 单身 | $120,000 | $20,000 | $4,000 | $0 |
| 夫妻合报 | $190,000 | $0 | $0 | $2,620 |
| 夫妻合报 | $208,500 | $8,500(按 9 个千算) | $1,800 | $820 |
华人家庭在湾区、西雅图、纽约这类地区,双职工合报超过 $200,000 很常见,单身工程师超过 $100,000 也很常见。这部分读者要有心理准备:扣除额可能被砍掉一大半,甚至完全没有。反过来,刚工作几年、或者一方收入不高的家庭,正好落在门槛以下,能拿满。
夫妻分开报(MFS)的情况,税法只给合报单独写了 $200,000 门槛,没有像小费、加班费扣除那样明确禁止分开报。TurboTax 的整理是分开报按 $100,000 门槛、每人一份 $10,000 上限。具体以当年 Schedule 1-A 说明为准,分开报本身还会影响很多别的税务项目,不建议为了这一项去改报税身份。
算一笔账:特斯拉低息贷款下到底能省多少
先看特斯拉官方的贷款利率。按作者截至 10 月 5 日在特斯拉美国官网核对的结果,2026 年 9 月 28 日起下单的车,Model Y 除 Performance 外是 1.99% APR,Model Y Performance 是 3.99%,Model 3 Premium 是 2.49%,Model 3 Performance 是 1.99%,最长 72 期。优惠随时可能调整,下单前以特斯拉官网配置器当天显示为准。
假设你买一台 Model Y Premium AWD(官网标价 $49,990),加上销售税和杂费再减去首付,最后贷款 $40,000,分 72 期。下面是不同利率下第一年的利息。6.99% 那一行是假设你不用特斯拉贴息、去外面银行或信用社贷款的对照情况,不是某家机构的实际报价。
按标准等额本息计算,刻度上限 $3,000。1.99% 与 3.99% 来自特斯拉美国官网(核对于 2026-10-05),6.99% 为对照假设。
再按联邦 22% 边际税率换算成真正省下的税(假设收入在门槛以下,扣除不被砍):
| 利率 | 月供 | 第一年利息 | 22% 税率下省税 | 72 期总利息 |
|---|---|---|---|---|
| 1.99% | 约 $590 | $738 | 约 $162 | 约 $2,469 |
| 3.99% | 约 $626 | $1,487 | 约 $327 | 约 $5,045 |
| 6.99%(假设) | 约 $682 | $2,620 | 约 $576 | 约 $9,088 |
看出问题了吧。利率越高,扣除越“值钱”,但你多付的利息远远超过省下的税。1.99% 和 6.99% 两笔贷款总利息差了 $6,600 多,扣除带来的省税差距只有几百美元一年。这项扣除只是让高利率稍微没那么疼,不会让高利率变得划算。
还有一个很多人忽略的点:等额本息贷款,利息集中在前几年,而这项扣除 2028 年底就结束。如果你是 2026 年 11 月开始还款,能扣的只有 2026 年的两个月、2027 年和 2028 年整年。按上面 $40,000、1.99% 的例子,这 26 个月的利息加起来约 $1,439,按 22% 算一共省约 $317;同样条件 6.99% 的贷款,这段时间利息约 $5,167,省约 $1,137,但整笔贷款要多付约 $6,600 利息。
该全款还是贷款?别为了扣除去借钱
常有人问:既然利息能扣,是不是应该能贷就贷?答案很简单,借钱的成本是利息,扣除只能抵回一部分。在 22% 税率档,每付 $1 利息,最多拿回 $0.22。只要你本来就有现金全款,单纯为了这项扣除去借钱一定是亏的。
真正值得想的是另一个问题:特斯拉的 1.99% 贴息本身值不值得用。这跟扣除关系不大,主要看你手里现金的去处。如果这笔钱放在高息储蓄、货币基金或者短期国债里,税后收益明显高于 1.99%,那用特斯拉低息贷款、把现金留着生息,本来就有道理;扣除在这里只是一个小小的加分项。如果现金只是放在活期账户里没什么收益,全款或多付首付反而更省心。
几种常见的选择,可以这样理解:
- 用特斯拉 1.99% 贴息——利息本来就少,扣除能省的也少,但整体成本最低。收入在门槛以下的话顺手申报,别指望它省多少。
- 外部银行或信用社贷款——只有在特斯拉贴息不覆盖你要的车型或期数时才考虑。利息扣除能抵掉一小部分成本,但比较的还是 APR 本身。
- Lease 租赁——完全没有这项扣除。租赁的优劣要单独算。
- 全款——没有利息,也就没有扣除,不用为此后悔。
没有美国信用记录的新移民和留学生,能拿到的利率往往比官网宣传的高。这种情况利息更多,扣除的意义稍大一点,但前提是你在税务上属于居民(下面会讲)。贷款审批的问题可以看没信用记录如何在北美买特斯拉。
- 2024 年 12 月 31 日之后发起的新车贷款才合格,之前的贷款永远不算。
- 2025 年 10 月 21 日IRS 发布 2025 年过渡安排:放款机构通过网银、月结单或年度对账单告诉你全年利息即可。
- 2026 年 1 月财政部和 IRS 公布拟议法规,征求意见。
- 2026 年 9 月最终法规 T.D. 10054 发布,放宽了留置权登记延误、个人用途判断等细节。
- 2027 年 1 月 31 日前2026 年付息满 $600 的,放款机构应寄出首批 Form 1098-VLI。
- 2028 年 12 月 31 日扣除到期,2029 年起付的利息不能再扣(除非国会延长)。
报税时怎么申报:1098-VLI、Schedule 1-A 和 VIN
申报本身不复杂,难的是把材料准备齐。按 IRS 公布的新表格说明,这项扣除填在 Schedule 1-A(Additional Deductions)上,然后带到 1040 主表。
利息金额从哪来
从 2026 纳税年度开始,放款机构收到的合格车贷利息满 $600,就要向 IRS 申报新的 Form 1098-VLI,并在次年 1 月 31 日前给你一份。2025 年属于过渡年,IRS 允许放款机构只通过网银、月结单或年度对账单告诉你全年利息。
这里有个容易踩的坑:用特斯拉 1.99% 贴息、而且年底才提车的话,当年利息很可能不到 $600,放款机构不一定会寄 1098-VLI。没有表格不代表不能扣,你可以自己把月结单上的利息加起来申报,记得截图或下载保存。
VIN 一定要填
税法要求申报这项扣除的每一年都要在报税表上填这台车的 VIN,这是法律硬性规定,IRS 没办法豁免。如果车因为柠檬法等原因被厂家换了一台,按 TurboTax 的整理,填替换后那台车的 VIN。
报税软件和会计
主流报税软件都已经加了这一项,会问你 VIN、利息金额和贷款日期。找会计的话,把贷款合同、全年利息证明和 VIN 一起给对方,省得来回问。这项扣除不影响你选择标准扣除还是逐项扣除,两者可以同时存在。
华人车主常见的几种特殊情况
F-1、J-1 学生和刚来的工作签证
按 IRS 第 519 号刊物,非居民外国人(nonresident alien)一般不能用这项扣除,除非利息和在美国经营的生意有关。F-1 学生前五个日历年通常按非居民报税(1040-NR),所以留学生贷款买特斯拉,多数情况拿不到这项扣除。H-1B 等工作签证一般在满足实际居住测试后按税务居民报税,可以用。身份变化的那一年情况比较复杂,最好问会计。
车子偶尔跑 Uber、Turo
最终法规把个人用途的判断放在借款那一刻:借款时你预期个人用途过半就行,之后偶尔跑网约车不影响资格。但同一笔利息不能两头扣:如果你已经把一部分利息作为网约车生意费用在 Schedule C 上扣了,那部分就不能再在 Schedule 1-A 上扣。真正以跑车为主的读者,按生意用车处理通常更合算,可以参考Section 179 与折旧上限的说明。
车登记在一个人名下,贷款是两个人
扣除归实际付利息、并且是贷款债务人的人。夫妻合报的话问题不大。最终法规还提到一个细节:再融资时新加进来的共同借款人,不算这笔合格贷款的借款人,只有原来的债务人能扣。
2025 年买的车,当年忘了报
2025 年 1 月 1 日之后签的贷款,2025 年付的利息是可以扣的。如果你 2026 年春天报 2025 年税时没填,可以用 1040-X 修改申报。一般来说修改申报有三年的期限,金额小的话自己衡量值不值得折腾。
跨境家庭
在美国工作、家人在加拿大,或者反过来的家庭,这项扣除只看你在美国联邦税表上的情况,车在哪国登记不是关键,关键是贷款、车、报税人都满足上面的条件。实际情况大多比较复杂,建议找熟悉跨境税务的会计。
下单前可以顺手做的几件事
如果你正准备在美国买特斯拉,这项扣除不必左右你的决定,但可以让你在几个细节上不吃亏:
- 1. 确认贷款以车做抵押。特斯拉官网安排的贷款都是标准车贷,没问题。如果你打算用别的方式借钱买车,先确认对方会把车登记为抵押物。
- 2. 有负资产就多付首付。旧车置换有负资产时,首付优先抵负资产,可以让整笔新贷款都合格。
- 3. 保存好合同和 VIN。交付当天拿到的贷款合同和窗贴照片,存进云盘,报税时找得到。
- 4. 别为扣除改成贷款。本来打算全款的,继续全款。
- 5. 收入接近门槛的,提前想想。比如多存 401(k) 能降低 AGI,可能顺带让这项扣除少被砍一点。这属于整体税务规划,问会计更稳妥。
顺带一提,如果你还没下单,通过车主推荐链接买新车,新车主一般可以拿到 3 个月免费的 FSD(Supervised),按 $99/月的订阅价约值 $297。这个福利一般不与新车自带试用等其他优惠叠加,以特斯拉订单页面显示为准;美国的 Cybertruck 双电机版不在推荐福利范围内。买车的整体花费可以参考联邦补贴取消后美国买特斯拉的真实花费。
常见问题 FAQ
特斯拉 Model Y 的车贷利息能抵税吗?
能,前提是车是美国总装的新车(Fremont 或 Austin 产,VIN 第 11 位通常是 F 或 A)、贷款在 2025 年以后发起并以车做抵押、主要个人使用。每年最多扣 $10,000 利息,覆盖 2025 到 2028 纳税年度,收入超过 $100,000(合报 $200,000)开始递减。
Lease 特斯拉能用这项扣除吗?
不能。租赁月供里的利息部分不算,租约到期后贷款买断也不算,因为车已经不是新车。
没拿到 Form 1098-VLI 还能扣吗?
能。全年利息不到 $600 时放款机构可能不寄这张表,2025 年也是过渡年。你可以用年度对账单、月结单或网银上的利息合计申报,并保存好记录。
二手特斯拉或特斯拉认证二手车可以吗?
不可以。这项扣除要求车的原始使用从你开始,二手车(包括官网标为 Used 的车)都不符合。官网标为 New 的库存展示车,要看之前有没有登记过、合同是否按新车签。
这项扣除能和联邦 $7,500 电动车抵免一起用吗?
联邦 $7,500 新车抵免已经在 2025 年 9 月 30 日结束,现在买车已经拿不到了。利息扣除是独立的另一项规定,和是不是电动车无关,油车只要满足条件也能扣。
总结
2025 到 2028 年在美国贷款买特斯拉新车,利息基本都能申报这项扣除,车型这一关大多没问题,真正决定能省多少的是你的利率和收入。用特斯拉 1.99% 贴息的话,一年省的税通常是一两百美元,收入高的家庭可能一分都没有。把它当成报税时顺手拿的小钱就好,买车的决定还是看车价、利率和自己的现金安排。报税前查好 VIN、留好利息记录,到时候填 Schedule 1-A 就行。
推荐说明:上面的特斯拉链接是作者的车主推荐链接,通过它下单作者也会获得特斯拉的推荐奖励,不会增加你的车价。详见联盟与推荐链接说明。
图片来源:特色图片 Tesla Model Y Juniper Washington DC Metro Area, USA,作者 OWS Photography,Wikimedia Commons,CC BY 4.0;正文图片 Tesla Factory, Fremont (CA, USA),作者 Maurizio Pesce,Wikimedia Commons,CC BY 2.0。
免责声明:本文是对美国联邦税法公开规则的一般性介绍,不构成税务或法律意见。每个人的收入、报税身份和贷款条款不同,各州税法也不一定跟随联邦,具体申报请以 IRS 当年表格说明为准,或咨询持牌会计师(CPA/EA)。